Screen virksomheder
Virksomhedsoplysninger
Navn, CVR-nummer, adresse, branche og selskabsform er baseret på Det Centrale Virksomhedsregister (CVR).
CVR / Virk
 68Aktiviteter i forbindelse med fast ejendom
Oplysningerne om Søhusene II ApS samler officielle danske virksomheds- og regnskabsdata med nøgletal beregnet af Valuatum Oy.
Navn, CVR-nummer, adresse, branche og selskabsform er baseret på Det Centrale Virksomhedsregister (CVR).
CVR / VirkRegnskabstallene stammer fra offentliggjorte årsrapporter hos Erhvervsstyrelsen. Seneste anvendte regnskabsår er 2025.
Åbn årsrapporten 2025Valuatum Oy beregner finansielle nøgletal, sammenligninger og kreditrisikomål ud fra de tilgængelige regnskabsdata. Resultaterne er et beslutningsstøtteværktøj og ikke en selvstændig kreditbeslutning.
Valuatum OySøhusene II ApS (CVR-nummer: 42825395) er en virksomhed fra AARHUS. Virksomheden havde en bruttofortjeneste på 2024,3 kDKK i 2025. Driftsresultatet var 2330,3 kDKK, mens nettoindtjeningen var 251,9 kDKK. Virksomhedens rentabilitet målt ved afkastningsgrad (ROA) var 5,4 %, hvilket kan anses for at være anstændigt, men egenkapitalforrentning (ROE) var 0,6 %, hvilket kan betragtes som svagt. Egenkapitalandel, en nøgleindikator for soliditet, lå på -9,9 %. Dette indikerer, at virksomhedens gæld overstiger værdien af dens samlede aktiver, hvilket udgør en betydelig finansiel risiko. Søhusene II ApSs likviditet målt ved quick ratio var 0 hvilket er på et meget lavt niveau. Virksomheden er i en ustabil finansiel situation, hvor dens likvide aktiver er betydeligt mindre end dens kortfristede forpligtelser. Denne alvorlige likviditetsmangel kan føre til økonomisk nød og true virksomhedens driftsmæssige kontinuitet.
2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|
| Volumen | ||||
| Nettoomsætning | ||||
| Bruttofortjeneste | - 113,75 | 553,37 | 2 025,39 | 2 024,26 |
| Driftsresultat | -2 634,50 | - 323,74 | 2 765,39 | 2 330,26 |
| Nettoindtjening | -2 396,02 | -2 333,17 | 198,60 | 251,88 |
| Egenkapital i alt | -2 367,85 | -4 701,01 | -4 502,41 | -4 250,53 |
| Balancesum (aktiver) | 38 541,58 | 38 452,78 | 38 879,81 | 38 826,06 |
| Nettogæld | 38 918,49 | 42 480,08 | 42 521,18 | 42 104,88 |
| Rentabilitet | ||||
| Driftsresultat-% | ||||
| Afkastningsgrad (ROA) | -6,4 % | -0,8 % | 6,4 % | 5,4 % |
| Egenkapitalafkast (ROE) | -6,2 % | -6,1 % | 0,5 % | 0,6 % |
| Investeringsafkast (ROI) | -6,7 % | -0,8 % | 6,5 % | 5,5 % |
| Economic value added (EVA) | -2 395,97 | -2 112,30 | 61,69 | - 445,02 |
| Solvens | ||||
| Egenkapitalandel | -5,8 % | -10,9 % | -10,4 % | -9,9 % |
| Gearing | -1 649,6 % | - 905,0 % | - 947,6 % | - 992,3 % |
| Relativ nettogældsætning % | ||||
| Likviditet | ||||
| Likviditetsgrad 1 | 0,0 | 0,0 | 0,0 | 0,0 |
| Likviditetsgrad 2 | 0,0 | 0,0 | 0,0 | 0,0 |
| Kontanter og likvide midler | 141,71 | 66,35 | 143,96 | 72,28 |
| Effektiv udnyttelse af kapital | ||||
| Debitoromsætning i dage | ||||
| Nettoarbejdskapital % |


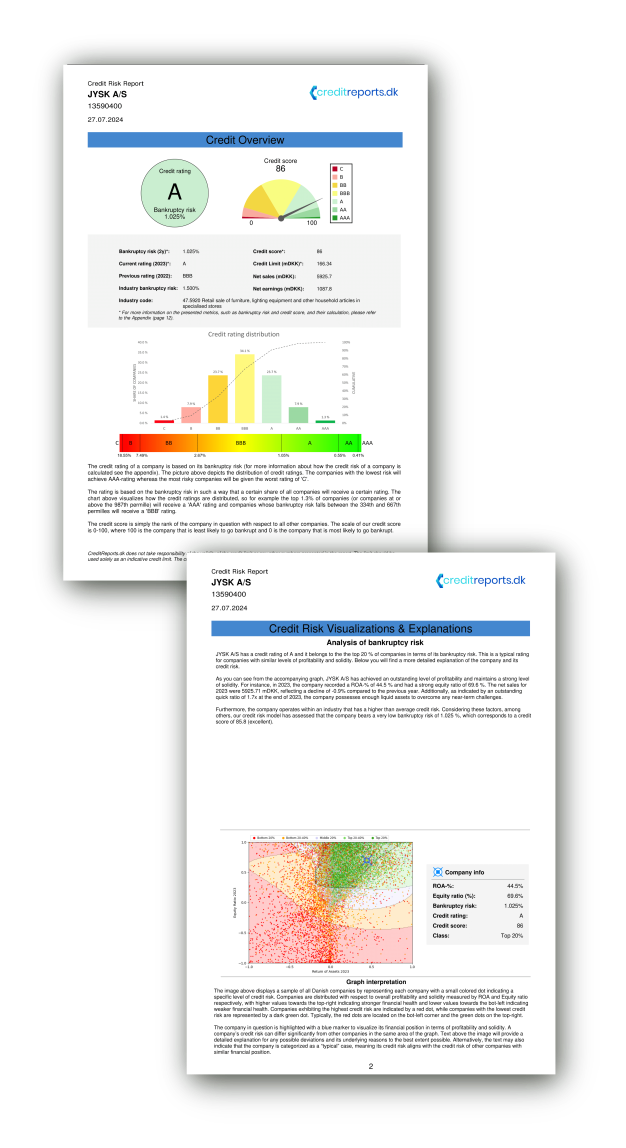
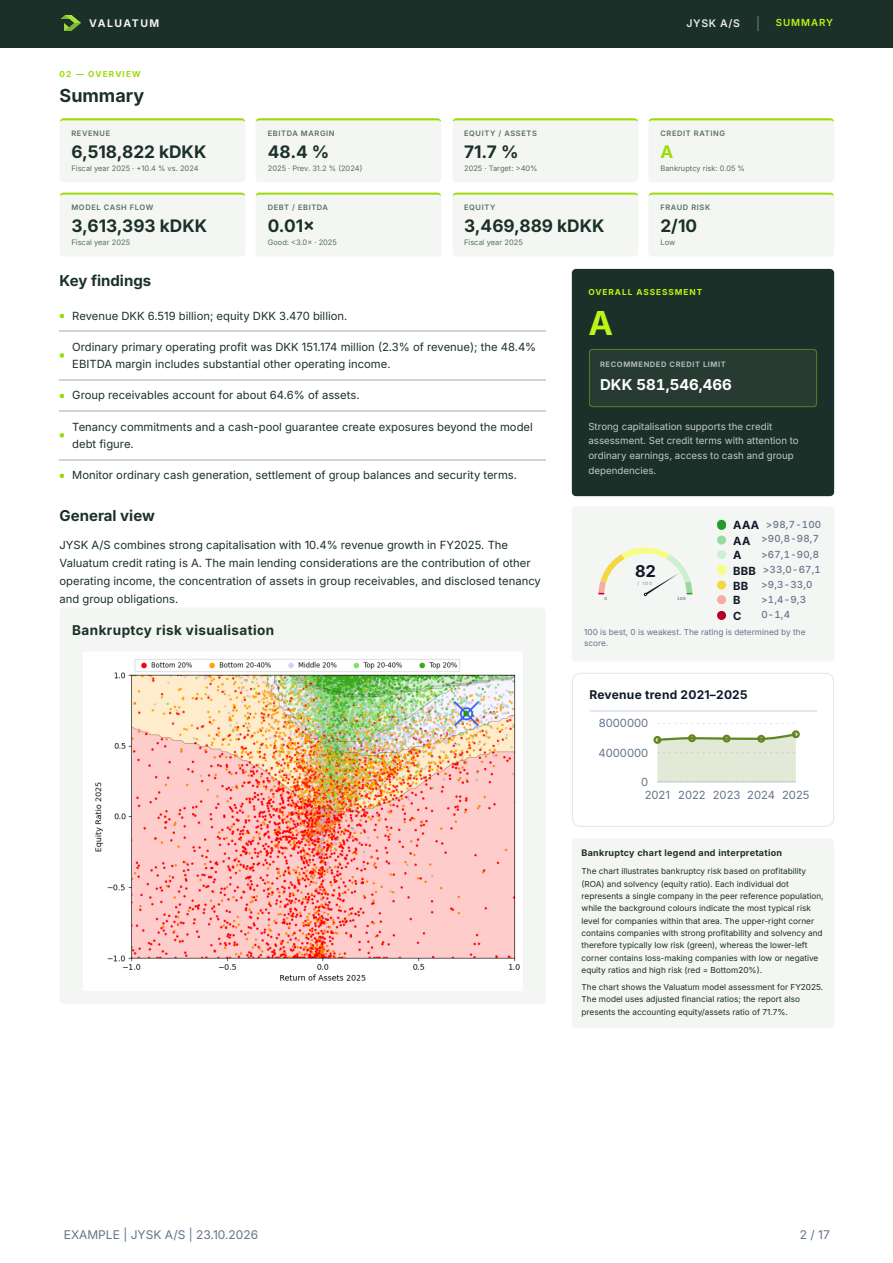
Tjek kreditværdigheden for Søhusene II ApS, før du giver betalingsfrist. Rapporten samler regnskabstal, risikoscorer, kreditvurdering, konkursrisiko og kreditgrænseanbefaling i én PDF.
Automatisk månedsfakturering er under udvikling. Funktionen er endnu ikke i brug i vores system, men er på vej. Du får adgang til tjenesten med det samme efter registrering, men faktureringen håndteres foreløbigt manuelt via e-mailfaktura.
Ved at trykke på knappen nedenfor bekræfter du, at du har læst betingelserne ovenfor og giver os tilladelse til at fakturere dig 20 EUR / måned.
AI-kreditrisikorapporten indeholder de samme centrale regnskabstal og risikomålinger som kreditrisikorapporten. Derudover får du en skriftlig analyse af virksomhedens økonomi, risici, tilbagebetalingsevne og aktiver samt relevant kontekst fra websøgninger.
Virksomhedsspecifik, AI-assisteret kreditrisikorapport i PDF-format.
Rapporter kan tilpasses jeres egen kreditproces: indholdsstruktur, peer-grupper, risikogrænser, leveringsmetode og vægtning af AI-analysen kan alle tilpasses jeres behov.
Spørg om en skræddersyet løsning: contact@creditreports.dk
Rapporten er beregnet til en indledende økonomisk vurdering. · Den endelige kreditbeslutning og enhver yderligere verifikation er altid brugerens ansvar. · Engangsbetaling, intet abonnement.
Betal med kort, så genereres rapporten automatisk og sendes til din e-mail. Engangsbetaling – intet abonnement.
Rapporten sendes til den e-mailadresse, du angiver i Stripes betalingsvindue. Tjek også din spam-mappe. Spørgsmål? Skriv til info@creditreports.dk.